O problema
Para a maior parte dos pequenos e médios empresários, crédito é sinônimo de capital de giro de curto prazo, antecipação de recebíveis e limite de conta. São as linhas mais fáceis de contratar - e as mais caras. O banco oferece o que é melhor para ele, não o que é melhor para a empresa.
Por que acontece
O crédito de fomento não é vendido no balcão: precisa ser pedido, e pedido do jeito certo. Exige cadastro atualizado, demonstrações contábeis coerentes, certidões negativas, garantias e um projeto que demonstre a viabilidade do investimento e a capacidade de pagamento. Como poucos empresários conhecem o caminho, a demanda não chega ao banco - e o recurso sobra.
O que precisa mudar
- Conheça as fontes: FCO (Centro-Oeste), FNO (Norte), FNE (Nordeste), BNDES direto e indireto, Desenvolve SP e demais agências estaduais de fomento.
- Organize a contabilidade. O banco analisa balanço e DRE; números que não refletem a realidade derrubam o limite de crédito.
- Mantenha cadastro, certidões e licenças em dia - inclusive as ambientais, quando a atividade exige.
- Planeje o investimento com antecedência. Uma operação de fomento leva meses entre o projeto e a liberação.
- Pense nas garantias desde o início: imóveis, equipamentos financiados, fundos garantidores e aval.
- Apresente um projeto técnico consistente. Ele é o documento que transforma uma intenção em operação aprovada.
O que o banco quer ver
Três perguntas orientam qualquer análise: o investimento faz sentido? A empresa gera caixa para pagar? As garantias cobrem o risco? Um bom estudo de viabilidade responde às três com números.
Como a AB1 ajuda
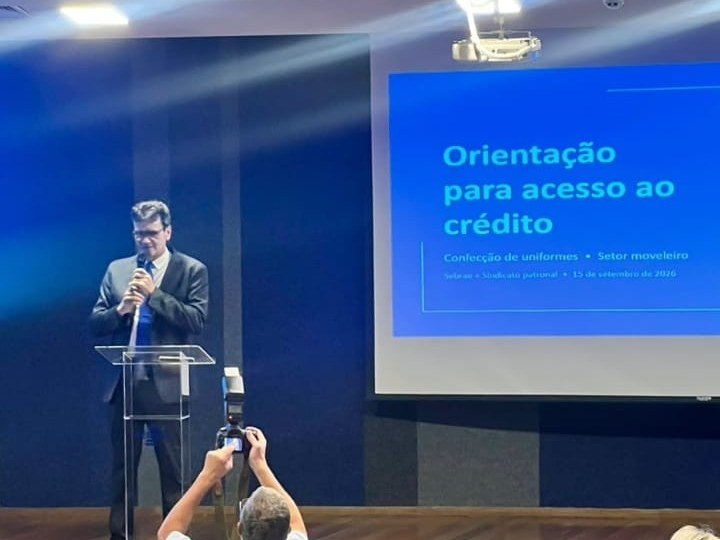
É o nosso trabalho desde 1996: identificamos a linha adequada, elaboramos o projeto e o estudo de viabilidade no padrão da instituição financeira e acompanhamos o processo até a liberação. Esse foi também o tema da palestra "Orientação para acesso ao crédito", ministrada em parceria com o Sebrae e o sindicato patronal.
Por José Antonio Bastos, administrador (CRA) e consultor financeiro da AB1.